Domain bhve.de kaufen?
Wir ziehen mit dem Projekt
bhve.de um.
Sind Sie am Kauf der Domain
bhve.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bhve.de kaufen?
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **


Ähnliche Suchbegriffe für Online-Kreditplattformen
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
ONLINE Tintenpatronen-Rollerball ONLINE Air, VioletDer innovative Design-Rollerball Online Air steht mit seiner leichten Form für viel Transparenz und Ergonomie. Von der Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem Online Air wird Schreiben zum puren Vergnügen ob in der Schule, im Office oder rund um den privaten Schreibtisch. Sowohl die hochwertige Ausführung des gesamten Rollerballs als auch der edle Magic Ball stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Passend für 2 Standard-Tintenpatronen oder einen Konverter. Design-Rollerball aus hochwertigem Kunststoff für Standart-Tintenpatronen mit edlem Magic-Ball12,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ONLINE Füller Green ONLINE Air, MDer ONLINE AIR – der innovative Design-Füllhalter. Von Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem ONLINE AIR wird Schreiben zum puren Vergnügen, ob in der Schule, im Office oder rund um den privaten Schreibtisch zuhause. Sowohl die hochwertige Ausführung des gesamten Füllhalters als auch die edle Iridium-Feder in Breite M (mittel) stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Nachfüllbar mit ONLINE-Kombipatronen, 2 Standard-Tintenpatronen oder Konverter.10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
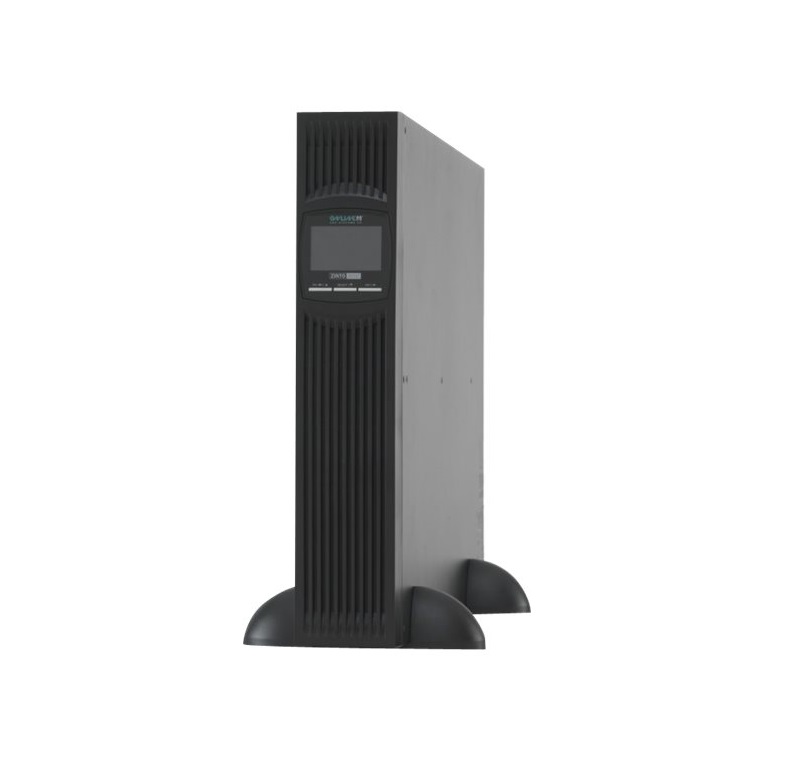
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **

Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
Was sind die Vorteile und Risiken der Nutzung von P2P-Kreditplattformen für private Kreditnehmer und Investoren?
Die Vorteile der Nutzung von P2P-Kreditplattformen für private Kreditnehmer sind niedrigere Zinsen, einfacherer Zugang zu Krediten und flexible Rückzahlungsoptionen. Für Investoren bieten P2P-Kreditplattformen die Möglichkeit, höhere Renditen zu erzielen, Diversifikation des Portfolios und direkten Zugang zu Kreditnehmern. Die Risiken umfassen das Ausfallrisiko der Kreditnehmer, Liquiditätsrisiken und potenzielle regulatorische Risiken. **
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
ONLINE Tintenpatronen-Rollerball ONLINE Air, VioletDer innovative Design-Rollerball Online Air steht mit seiner leichten Form für viel Transparenz und Ergonomie. Von der Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem Online Air wird Schreiben zum puren Vergnügen ob in der Schule, im Office oder rund um den privaten Schreibtisch. Sowohl die hochwertige Ausführung des gesamten Rollerballs als auch der edle Magic Ball stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Passend für 2 Standard-Tintenpatronen oder einen Konverter. Design-Rollerball aus hochwertigem Kunststoff für Standart-Tintenpatronen mit edlem Magic-Ball12,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
Ähnliche Suchbegriffe für Online-Kreditplattformen
-
ONLINE Füller Green ONLINE Air, MDer ONLINE AIR – der innovative Design-Füllhalter. Von Kappe bis zum Schaft überzeugt die softe Dreiecksform ebenso wie das hochwertige, ergonomische Griffstück. Mit dem ONLINE AIR wird Schreiben zum puren Vergnügen, ob in der Schule, im Office oder rund um den privaten Schreibtisch zuhause. Sowohl die hochwertige Ausführung des gesamten Füllhalters als auch die edle Iridium-Feder in Breite M (mittel) stehen für die nachhaltige, sorgfältige Qualität des Schreibgerätes, die der stabile Metallclip unterstreicht. Nachfüllbar mit ONLINE-Kombipatronen, 2 Standard-Tintenpatronen oder Konverter.10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Ernährung in der Palliativmedizin (inkl. Online-Material)Praxishandbuch Ernährung in der Palliativmedizin (inkl. Online-Material) , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20250611, Redaktion: Bullermann-Benend, Maria~Groeneveld, Maike~Rolker, Susanne~Götte, Sabine~Arends, Jann, Seitenzahl/Blattzahl: 438, Abbildungen: 48 farbige Abbildungen, Keyword: Palliative Care; Palliativpatient; Palliativversorgung; Hospiz; Sterbebegleitung; Ernährungsberatung; Ernährungsempfehlungen; Ernährungstherapie; Ernährungsmedizin; Palliativmedizin; Palliativpflege; Nährstoffe; Mangelversorgung; Tumorpatient; Onkologie; Kostformen, Fachschema: Palliativmedizin, Fachkategorie: Palliativmedizin~Klinische und Innere Medizin, Warengruppe: TB/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 1, Produktform: Kartoniert,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
-
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
-
Was sind die Vorteile und Risiken der Nutzung von P2P-Kreditplattformen für private Kreditnehmer und Investoren?
Die Vorteile der Nutzung von P2P-Kreditplattformen für private Kreditnehmer sind niedrigere Zinsen, einfacherer Zugang zu Krediten und flexible Rückzahlungsoptionen. Für Investoren bieten P2P-Kreditplattformen die Möglichkeit, höhere Renditen zu erzielen, Diversifikation des Portfolios und direkten Zugang zu Kreditnehmern. Die Risiken umfassen das Ausfallrisiko der Kreditnehmer, Liquiditätsrisiken und potenzielle regulatorische Risiken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.